
ستيتش تطلق Stitch AI لتنفيذ العمليات المصرفية بوكلاء الذكاء الاصطناعي
لم يعد دور الذكاء الاصطناعي في القطاع المصرفي مقتصرًا على الإجابة عن استفسارات العملاء أو تحليل البيانات، بل بدأت تظهر حلول تمنحه القدرة على تنفيذ العمليات داخل الأنظمة المصرفية نفسها، مع الالتزام بالصلاحيات وإجراءات الموافقة المعتمدة لدى البنوك.
هذه هي الفكرة التي تقوم عليها منصة Stitch AI الجديدة، التي أطلقتها شركة ستيتش (Stitch)، ومقرها الرياض، لدمج وكلاء الذكاء الاصطناعي مباشرة في نظام التشغيل المصرفي الذي تقدمه للمؤسسات المالية، بدلًا من الاعتماد على أدوات خارجية منفصلة عن الأنظمة الأساسية.
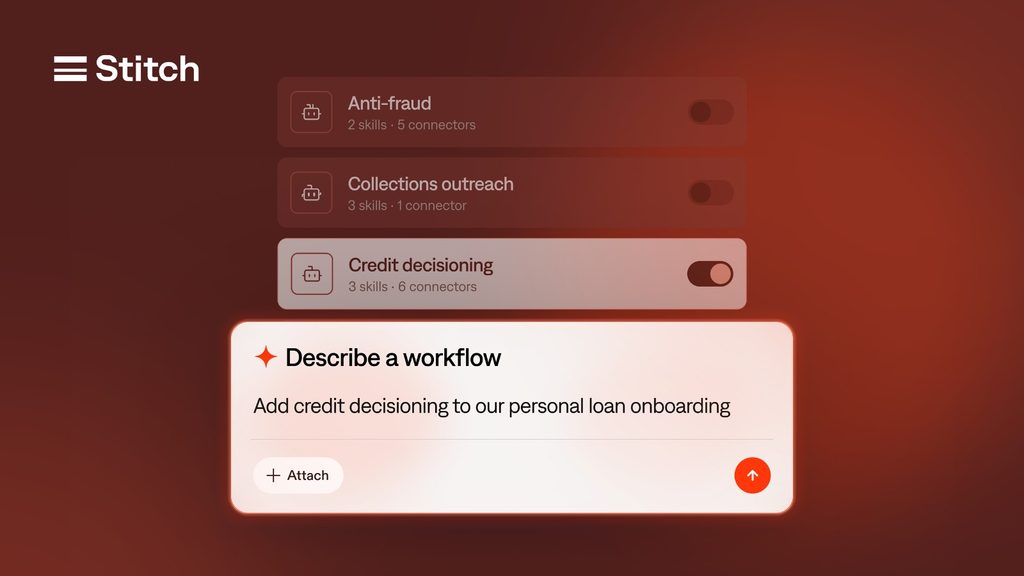
وتستهدف المنصة تمكين البنوك من أتمتة مهام مثل فتح حسابات العملاء، واتخاذ القرارات الائتمانية، وإدارة التحصيل، وتعديل إعدادات المنتجات المصرفية، مع إبقاء الإجراءات الحساسة خاضعة للمراجعة والموافقة البشرية عند الحاجة.
ثلاثة حلول لتشغيل الذكاء الاصطناعي داخل البنوك
تقدم Stitch AI ثلاث أدوات تختلف في مستوى تدخل الذكاء الاصطناعي وطبيعة المهام التي يمكنه تنفيذها.
الأولى هي Copilot، وهو مساعد ذكي يتيح لموظفي البنوك التفاعل مع النظام باستخدام اللغة الطبيعية، دون الحاجة إلى التعامل المباشر مع جميع واجهاته وإعداداته التقنية.
ويمكن للموظف استخدامه للوصول إلى بيانات الحسابات والعملاء، أو إعداد المنتجات المصرفية مثل البطاقات والقروض، وتعديل حدودها وأسعارها ورسومها وشروط الأهلية، إلى جانب تحديث مسارات العمل.
أما الحل الثاني، Stitch Agents، فيتجاوز دور المساعد إلى التنفيذ الفعلي. إذ توفر الشركة وكلاء ذكاء اصطناعي جاهزين للتعامل مع العمليات اليومية، بما يشمل إجراءات فتح الحسابات الجديدة، والقرارات الائتمانية، وإدارة التحصيل، وفق الصلاحيات والضوابط التي يحددها كل بنك.
ويأتي الحل الثالث باسم Agent Harness، وهو إطار يتيح للمؤسسات المالية بناء وكلاء ذكاء اصطناعي مخصصين لاحتياجاتها، ثم تهيئتهم واختبارهم ونشرهم، مع تحديد صلاحياتهم وإجراءات الموافقة والحماية وتسجيل العمليات التي ينفذونها.
والقاسم المشترك بين الحلول الثلاثة أن الوكلاء لا يمتلكون صلاحيات مفتوحة، بل يعملون ضمن حدود تحددها المؤسسة المالية، وتُحال الإجراءات التي تتجاوز تلك الحدود إلى المسؤول المختص لاعتمادها.
لماذا يختلف Stitch AI عن أدوات الذكاء الاصطناعي التقليدية؟
بحسب ستيتش، تكمن إحدى العقبات الرئيسية أمام اعتماد الذكاء الاصطناعي في البنوك في اعتماد كثير من المؤسسات على أنظمة قديمة ومجزأة، تتوزع بياناتها وعملياتها بين منصات مختلفة.
وغالبًا ما تُضاف أدوات الذكاء الاصطناعي إلى هذه الأنظمة بوصفها طبقة خارجية، ما يجعل قدرتها على تنفيذ الإجراءات محدودة، حتى لو استطاعت تحليل البيانات أو الإجابة عن الأسئلة.
أما Stitch AI، فتقول الشركة إنه يعمل مباشرة داخل نظام التشغيل المصرفي الخاص بها، ويستخدم الخدمات التشغيلية نفسها التي تعتمد عليها المنتجات المالية.
ويعني ذلك أن الوكلاء يستطيعون تنفيذ الإجراءات على النظام الأساسي، دون الحاجة إلى إنشاء نسخ إضافية من البيانات أو الاعتماد على موصلات تقنية منفصلة تتطلب الصيانة المستمرة.
وتبرز أهمية هذا التصميم خصوصًا في العمليات التي تتطلب أكثر من مجرد معالجة المعلومات، مثل تعديل شروط منتج ائتماني أو تنفيذ إجراء مرتبط بحساب أحد العملاء، حيث يجب أن تخضع العملية لصلاحيات محددة وإجراءات اعتماد واضحة.
كيف تحافظ المنصة على الرقابة والبيانات الحساسة؟
تؤكد ستيتش أن كل وكيل ذكاء اصطناعي داخل المنصة يمتلك هوية مستقلة وصلاحيات محددة ونطاق عمل واضحًا، مع تطبيق آلية Maker-Checker التي تفصل بين الجهة التي تنفذ الإجراء والجهة المخولة بالموافقة عليه.
وتشمل الضوابط أيضًا حجب البيانات الحساسة، مثل أرقام الهوية والحسابات والهواتف والعناوين، قبل تمريرها إلى نماذج الذكاء الاصطناعي.
كما تسجل المنصة الاستفسارات والإجراءات والموافقات والأسباب المرتبطة بها، بما يتيح لفرق المخاطر والامتثال مراجعة ما نُفذ والجهات التي اعتمدته.
وتمنح ستيتش المؤسسات المالية حرية اختيار بيئة التشغيل، سواء داخل الدولة أو عبر سحابة خاصة، إلى جانب اختيار نموذج الذكاء الاصطناعي المناسب لها وإمكانية تغييره لاحقًا دون إعادة بناء النظام.
وتهدف هذه المرونة، وفق الشركة، إلى تمكين البنوك من الاستفادة من تقنيات الذكاء الاصطناعي مع الاحتفاظ بالسيطرة على بياناتها وبنيتها التشغيلية.
من التجارب المحدودة إلى العمليات الفعلية
يرى محمد عويضة، المؤسس والرئيس التنفيذي لشركة ستيتش، أن كثيرًا من مشاريع الذكاء الاصطناعي في البنوك تتوقف عند مرحلة إثبات المفهوم، بسبب عدم قدرة الأنظمة الأساسية على استيعابها.
وأوضح أن المؤسسات المالية الخاضعة للتنظيم تحتاج إلى تحديد المسؤوليات وإجراءات الموافقة قبل السماح لوكلاء الذكاء الاصطناعي بتنفيذ أي عمليات، مشيرًا إلى أن ستيتش تسعى لمعالجة هذه التحديات من خلال دمج الذكاء الاصطناعي في النظام المصرفي منذ البداية.
ويتزامن إطلاق Stitch AI مع حملة إعلانية بعنوان «يمكن لأي شخص أن يكون بطلاً» (Anyone Can Be a Hero)، يشارك في بطولتها الممثل باتريك جيه. آدامز. وأتاحت الشركة الفيلم الأول عبر موقعها الإلكتروني، مع خطط لنشر فيلمين إضافيين خلال الأسبوع الجاري.
وتأسست ستيتش عام 2022، وتتخذ من الرياض مقرًا رئيسيًا لها، وتقدم نظام تشغيل للمؤسسات المالية يجمع خدمات الإقراض والبطاقات والمدفوعات والمحافظ الرقمية ضمن منصة موحدة، وتحظى بدعم مستثمرين من بينهم Andreessen Horowitz.
ويعكس إطلاق Stitch AI توجه الشركة نحو جعل الذكاء الاصطناعي جزءًا من البنية التشغيلية للبنوك، وليس مجرد أداة مساعدة لموظفيها. لكن مدى نجاح هذا التوجه في البيئات المصرفية الفعلية سيعتمد على قدرة المؤسسات على توظيف الوكلاء ضمن متطلباتها التشغيلية والتنظيمية.


